 03 · 均值回归:当价格偏离均值之后
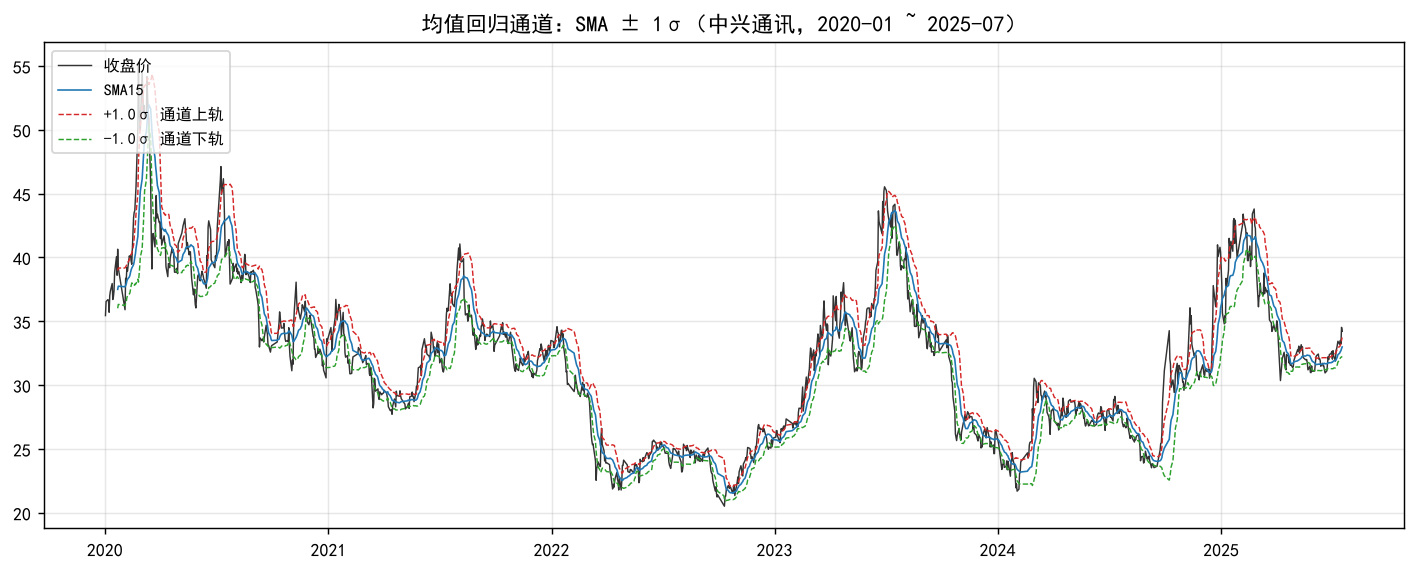
布林通道式均值回归:SMA±1σ 构成上下轨,超涨开空、超跌开多、偏离度变号就平仓离场,np.where 链加 ffill 是向量化状态机的标准写法。中兴通讯日线 2020 年起,三态持仓占比 41.1% / 33.5% / 25.3%,策略 +8.6% 对买入持有 -3.5%,夏普只有 0.04;A 股融券券源有限,做空那一半实盘拿不到。
23 阅读♡ 00 评论
Python均值回归布林带向量化回测
03 · 均值回归:当价格偏离均值之后
布林通道式均值回归:SMA±1σ 构成上下轨,超涨开空、超跌开多、偏离度变号就平仓离场,np.where 链加 ffill 是向量化状态机的标准写法。中兴通讯日线 2020 年起,三态持仓占比 41.1% / 33.5% / 25.3%,策略 +8.6% 对买入持有 -3.5%,夏普只有 0.04;A 股融券券源有限,做空那一半实盘拿不到。
 02 · 向量化回测:双均线策略
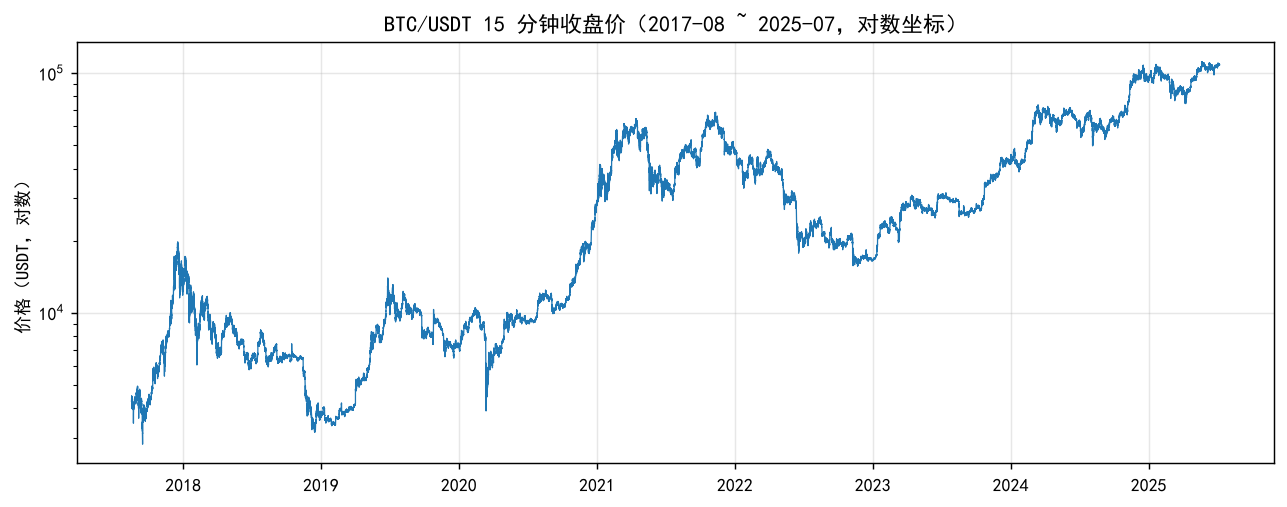
双均线的向量化实现:rolling 算均线、np.where 出信号、position.shift(1) 乘收益做时间对齐,10.5 万根 BTC 15 分钟 K 线十行代码跑完。short=96 / long=672 在这段区间只有 +21.9%、夏普 0.13、最大回撤 -52.5%,大幅跑输买入持有;同一套代码网格扫到 short=192 / long=336 却是 +293%、夏普 0.91——参数落差本身就是过拟合警告。
 01 · 数据基石:批量获取与整理 A 股历史行情
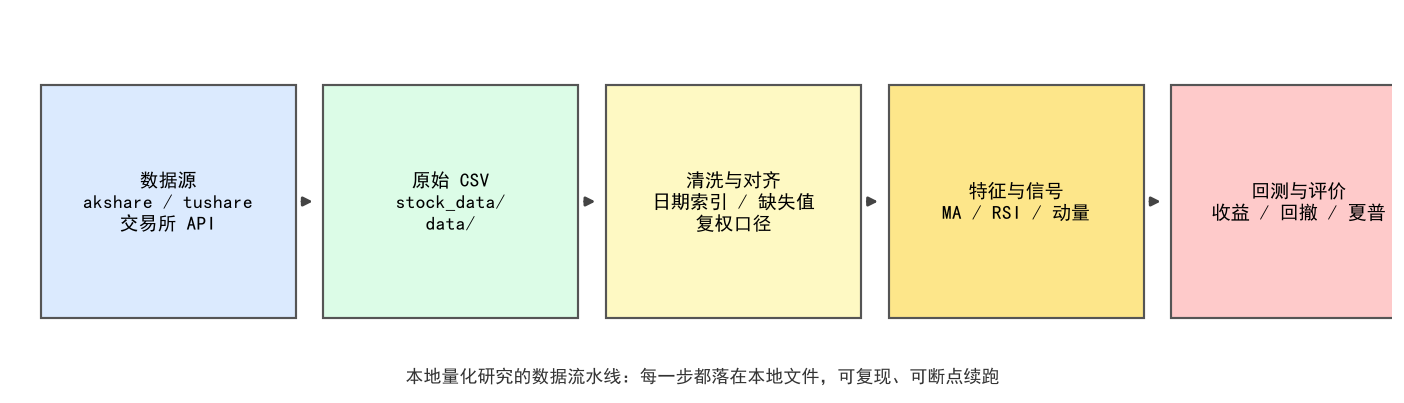
用 akshare 把全市场 A 股日线拉成 5000+ 份本地 CSV(2000-01 至 2025-07):sleep(2) 限速、断点续跑、异常跳过,ST 股票名称自带星号会让 Windows 落盘报 [Errno 22],文件名统一改成 代码_名称.csv。拿到数据先查时间范围、索引是否单调、涨跌幅有没有异常值,并注意 stock_zh_a_hist 默认返回不复权价格,长期回测要用 adjust='qfq',否则每个除权日都是一根假暴跌。