 02 · 向量化回测:双均线策略
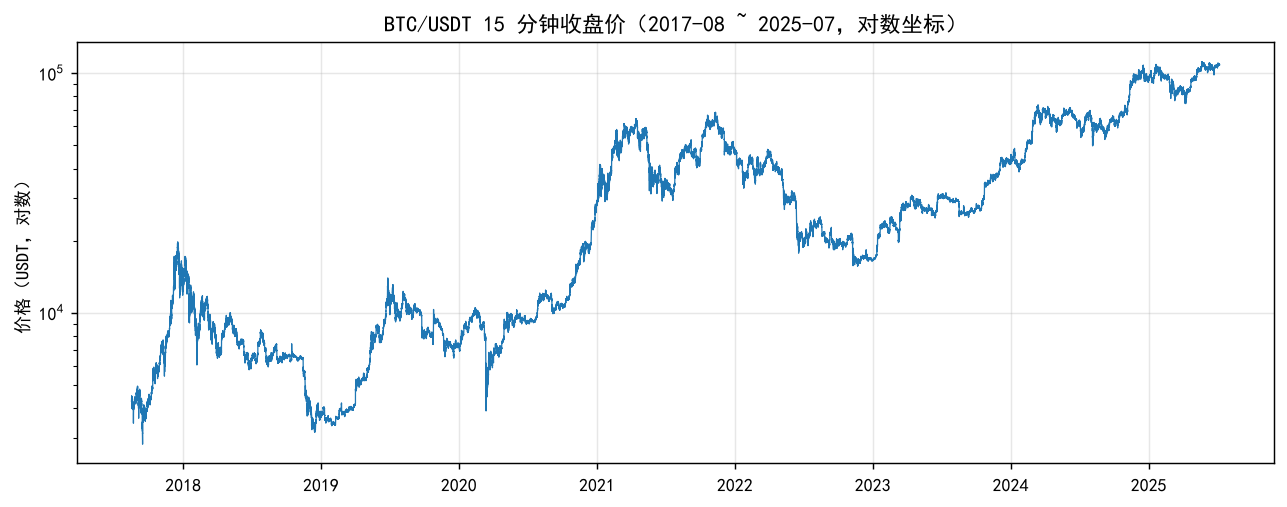
双均线的向量化实现:rolling 算均线、np.where 出信号、position.shift(1) 乘收益做时间对齐,10.5 万根 BTC 15 分钟 K 线十行代码跑完。short=96 / long=672 在这段区间只有 +21.9%、夏普 0.13、最大回撤 -52.5%,大幅跑输买入持有;同一套代码网格扫到 short=192 / long=336 却是 +293%、夏普 0.91——参数落差本身就是过拟合警告。
19 阅读♡ 00 评论
Python双均线向量化回测参数优化