因子平台的机器只有 908MB 内存,宽表这条路什么时候撞墙我一直没量过。同一批截面因子计算,numpy 走 date×code 矩阵、polars 走长表表达式、duckdb 走 SQL 窗口函数,各跑一遍:numpy 纯计算最快,端到端反而最慢;中途还踩到一个千分之一脏数据改掉整张宽表时间轴的坑。
分类:量化与数据
站内搜索qd.qidiquant.com 把缠论买卖点、潮汐跟势、阶梯趋势、主升段捕捉、趋势低吸五套战法放进真实历史行情里回测。这篇讲它的成交口径:信号带可知时刻、下根开盘成交、结构没冻结就不交易,佣金万 2.5、卖出印花税万 5、滑点千 1、整手约束全部计入,出场顺序固定,结果与 Rust 那版实现对拍过 45 组快照。
aifactor.qidiquant.com 上是两千多个公开可见的 A 股因子,每个都带一份基于本地前复权日线的绩效报告。这篇讲清那些数字怎么算出来的:t-1 收盘信号 t 日持有、横截面两头各取 20%、年化按 250 个交易日、不计手续费滑点,以及 AI 生成的因子入库前过的是哪一关。
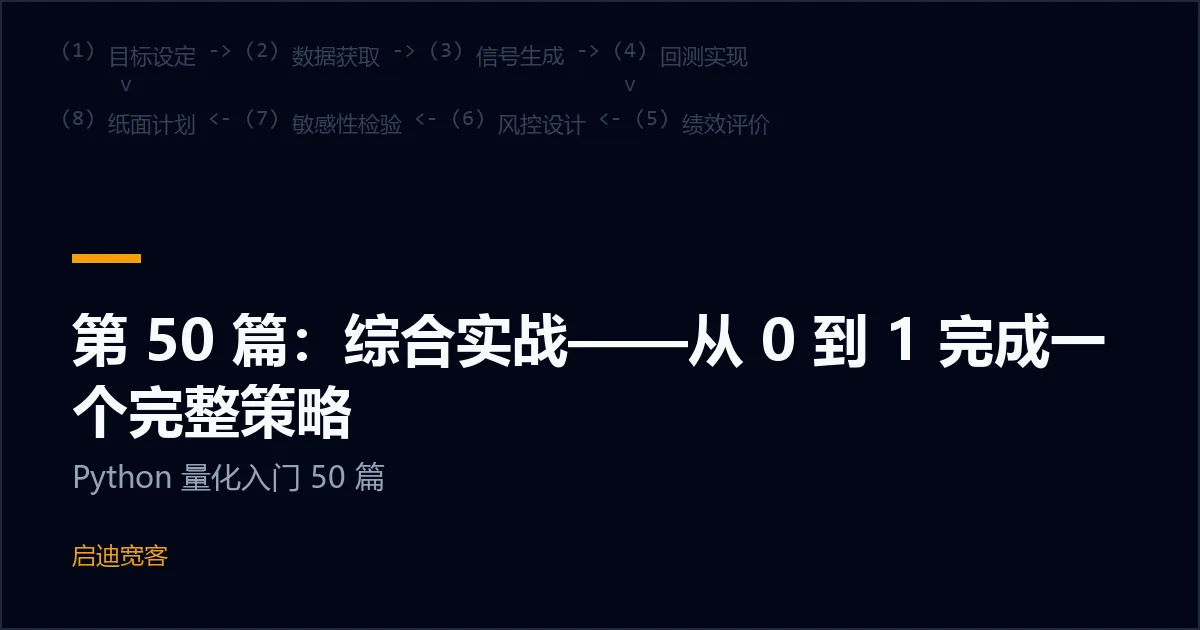
第 50 篇:综合实战——从 0 到 1 完成一个完整策略
能独立走完策略全生命周期:目标 → 数据 → 信号 → 回测 → 评价 → 风控 → 敏感性 → 纸面计划;能把第 27(动量)、30(轮动)、35(ATR 止损)、48(风控)篇的模块组装成一个整体
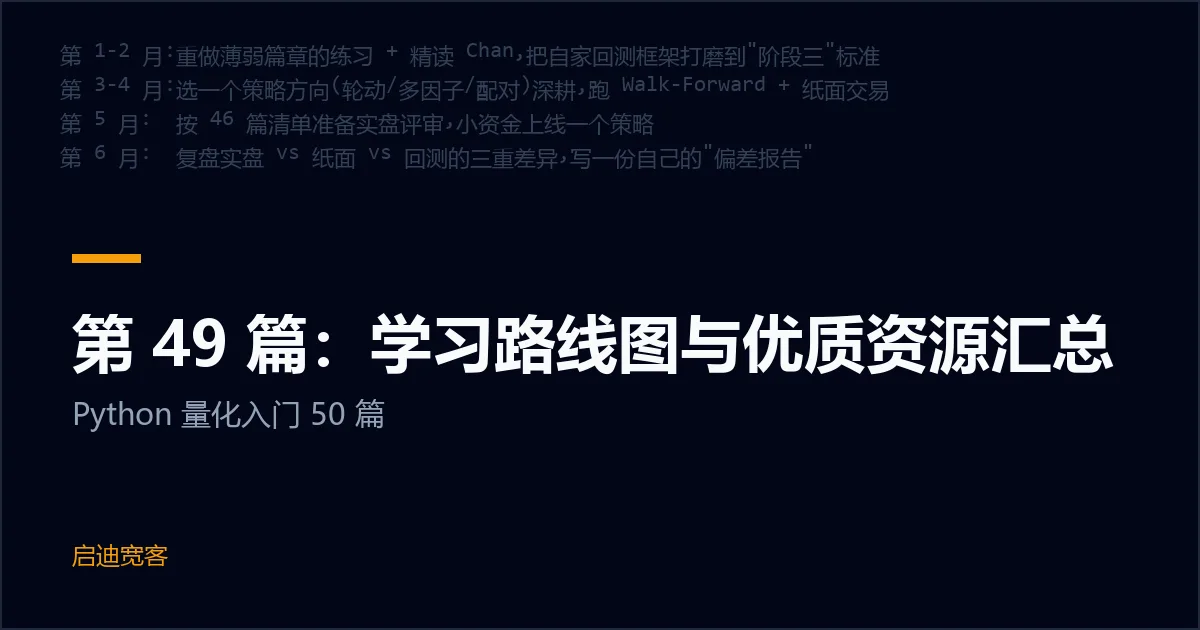
第 49 篇:学习路线图与优质资源汇总
能对照三阶段自检清单,定位自己当前的层级与短板;能获得一份按「为什么读」组织的书单与开源项目清单
第 48 篇:风险管理与仓位管理实操手册
能用「单笔风险预算」反推仓位:账户的 1%~2% 是多少股;能实现按 ATR 定仓位的公式,并理解它为什么优于拍脑袋仓位
第 47 篇:新手最常踩的 20 个坑
能逐条核对自己当前的量化流程,找出已经踩过或正在踩的坑;能把每条坑回指到合集里对应的篇章,知道去哪里找系统解法
第 46 篇:从模拟盘到实盘纸面交易与切换清单
能说清纸面交易与回测的本质区别:验证目标不同(历史有效性 vs 当前系统可靠性);能实现一套最小的纸面交易系统:每日信号 → 记录委托 → 按真实行情撮合 → 记账复盘
第 45 篇:实盘接口全景 QMT、PTrade 与开源框架
能说清实盘与回测的五个本质差异:滑点、部分成交、断线、资金约束、行为偏差;能列出国内主流实盘通道及其特点:QMT、PTrade、掘金量化、vn.py、easytrader 类
第 44 篇:用 Git 管理你的量化项目
能完成 Git 最小工作流:init → add → commit,并写出有信息量的提交信息;能看懂 git log / git diff,回答「这个改动是哪次提交引入的」
第 43 篇:策略监控日志告警与异常处理
能用 logging 模块替代 print:分级、格式化、同时输出到屏幕和文件;能对策略运行中的异常分类处理:数据缺失、接口报错、下单失败各有对策
第 42 篇:数据管道定时任务与增量更新
能实现增量更新:只拉本地缺失日期之后的数据,不重复下载;能做到幂等写库:脚本重跑一次、两次、十次,结果一致